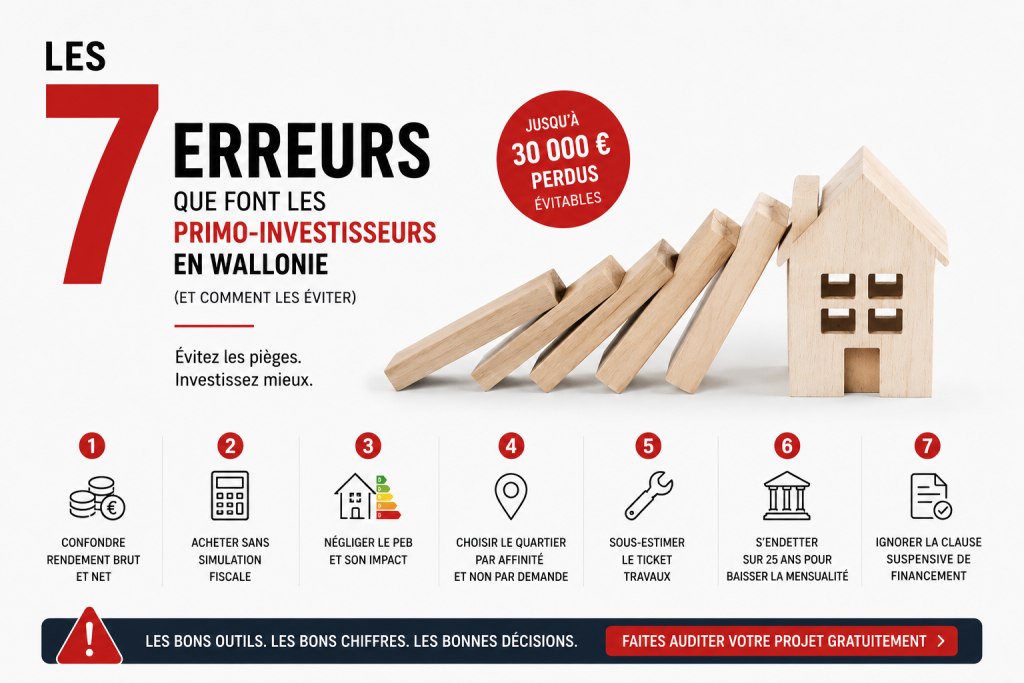
90 % des primo-investisseurs perdent 10 000 à 30 000 € sur leur premier bien. Pas par malchance. Par ignorance. Le marché wallon est accessible prix en dessous de Bruxelles, rendements réels mais les pièges sont nombreux. Voici les 7 erreurs les plus fréquentes, avec les chiffres et les solutions pour les éviter.
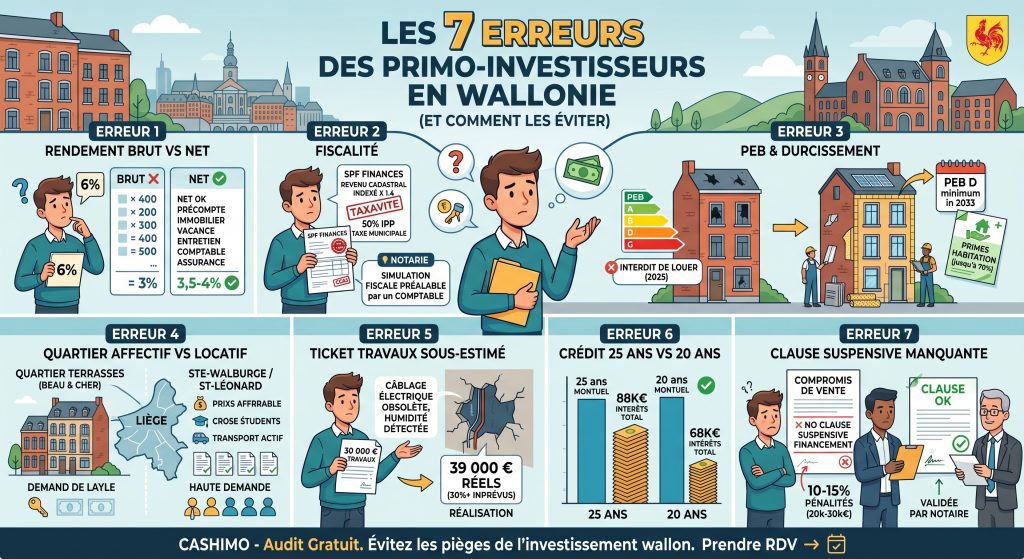
Erreur n°1 Confondre rendement brut et rendement net
Tu vois une annonce : appartement à Liège, 150 000 €, loyer 750 €/mois → tu calcules 6 % de rendement et tu signes. Sauf que ce 6 %, c'est le rendement brut. Avant toutes les charges.
À déduire : le précompte immobilier (1 100 € à 2 000 €/an selon la commune en Wallonie), la vacance locative (1 à 2 mois par an en moyenne), l'entretien courant (1 % du prix du bien par an), les frais de comptable et une assurance perte de loyer. Résultat : ton 6 % brut devient souvent 3,5 à 4 % net voire moins si le bien nécessite des travaux.
La solution : toujours construire un tableau de cashflow complet avant tout achat.
Loyer encaissé − (précompte + vacance estimée + provision travaux + assurances + frais de gestion) = revenu net réel. Si le résultat est négatif ou marginal, passe ton chemin.
Erreur n°2 Acheter sans simulation fiscale préalable
En Belgique, si tu loues à un particulier à titre privé, tu n'es pas taxé sur le loyer réel mais sur le revenu cadastral (RC) indexé × 1,4 un montant souvent bien inférieur au loyer encaissé. Avantage fiscal énorme.
Mais si ton taux marginal IPP est de 50 % (applicable dès ~46 440 € de revenu imposable), ce revenu fictif est quand même lourdement taxé. Exemple : RC de 900 € → base imposable de 2 824 € → impôt supplémentaire d'environ 1 412 €/an. Et si ton locataire est une société, tu es taxé sur le loyer réel : la facture peut exploser sans prévenir.
La solution : avant de signer quoi que ce soit, fais simuler ton impact fiscal par un comptable ou un conseiller spécialisé. Une heure de consultation peut t'éviter des milliers d'euros de mauvaise surprise.
Erreur n°3 Négliger le PEB et son impact sur la revente et la mise en location
Le certificat de performance énergétique (PEB) n'est plus un détail administratif. C'est un critère financier majeur. Depuis le 1er janvier 2025, il est interdit de louer un bien classé PEB G en Wallonie. Et le calendrier se durcit : à partir de 2027, les biens PEB F seront exclus du marché locatif ; en 2033, ce sera les biens PEB D.
Sur la valeur de revente, les chiffres sont clairs : un bien wallon classé PEB G se vend en moyenne 8,9 % moins cher qu'un bien équivalent classé PEB D. Sur un appartement acheté 200 000 €, cela représente une décote d'environ 18 000 €. À l'inverse, un bien PEB A vaut 15,8 % de plus qu'un PEB D. Entre un PEB A et un PEB G sur 95 m² en Wallonie, l'écart de valeur dépasse 44 000 €.
La solution : vérifie systématiquement le certificat PEB avant toute offre. Si le bien est classé F ou G, intègre le coût des travaux de rénovation dans ton prix d'achat. La Wallonie propose des primes rénovation (Primes Habitation) pour les personnes physiques, couvrant jusqu'à 70 % de la facture TVAC pour l'isolation, les menuiseries ou la ventilation un levier à exploiter si tu achètes pour rénover.
Erreur n°4 Choisir le quartier par affinité personnelle plutôt que par tension locative
Tu aimes le quartier des Terrasses à Liège ? C'est un beau quartier. Mais avec des appartements à 255 000 € de médiane pour des loyers qui ne suivent pas proportionnellement, le rendement locatif y est faible. À l'inverse, des quartiers comme Sainte-Walburge (proche bus Sart Tilman, clientèle étudiante médecine et sciences) ou Saint-Léonard offrent des prix d'entrée bien plus bas avec une demande locative structurelle solide.
La tension locative c'est-à-dire le rapport entre la demande de logements et l'offre disponible est l'indicateur clé. À Liège, 38,4 % des biens vendus sont des appartements (contre 21,5 % en Wallonie), et la ville compte plus de 25 000 étudiants à l'ULiège plus plusieurs milliers dans les hautes écoles. Cette demande locative est structurelle, pas conjoncturelle.
La solution : analyse les données de vacance locative, le profil des locataires cibles et le ratio prix/loyer par quartier avant de te décider. Investir là où les locataires cherchent à vivre, pas là où tu aimerais habiter.
Erreur n°5 Sous-estimer le ticket travaux
Presque tous les primo-investisseurs font cette erreur : ils prennent le devis de l'artisan au pied de la lettre. En pratique, la règle du terrain, c'est ajouter systématiquement 30 % au-dessus de tout devis. Pour les biens anciens en Wallonie qui représentent la grande majorité du parc , les surprises sont la norme : réseaux électriques vétustes, charpente à traiter, humidité sous-jacente, amiante à détecter.
Un budget travaux sous-estimé peut transformer un investissement rentable en gouffre financier. Si ton devis total s'élève à 30 000 €, provisionne 39 000 €. Si tu achètes un bien à rénover pour profiter d'un prix d'entrée bas, intègre ce matelas dans ta simulation de rentabilité dès le départ.
La solution : fais toujours réaliser un devis contradictoire par deux artisans différents, et ajoute la marge de 30 % avant de valider ton plan de financement. En-dessous de cette prudence, tu joues avec le feu.
Erreur n°6 S'endetter sur 25 ans pour baisser la mensualité
Moins de mensualité = meilleur cashflow mensuel. L'argument semble logique. Mais c'est une illusion à court terme. Sur 200 000 € à 3,20 % sur 25 ans, tu paies environ 88 000 € d'intérêts. Sur 20 ans au même taux : environ 68 000 €. Soit 20 000 € de différence qui partent chez la banque plutôt que dans ta poche.
Avec des taux actuels entre 3,0 et 3,5 % sur 20 ans, la différence de mensualité entre 20 et 25 ans est souvent inférieure à 100 €/mois un écart récupérable autrement.
La solution : compare systématiquement le coût total du crédit (capital + intérêts cumulés) sur différentes durées, pas seulement la mensualité. Sauf contrainte de cashflow réelle et documentée, privilégie 20 ans.
Erreur n°7 Ignorer la clause suspensive de financement dans le compromis
En Belgique, le compromis vaut vente. Dès que tu signes et que le vendeur accepte, la transaction est juridiquement parfaite. Il n'y a pas de délai de rétractation légal pour les particuliers. Si tu n'as pas obtenu ton crédit hypothécaire et qu'il n'y a pas de clause suspensive de financement bien rédigée dans le compromis, tu peux devoir verser une indemnité de 10 à 15 % du prix de vente pour te retirer soit 20 000 à 30 000 € sur un bien à 200 000 €.
La clause suspensive d'obtention de crédit doit impérativement préciser : le montant demandé, la durée, le type de crédit, le nombre de refus bancaires requis pour activer la clause, et surtout un délai précis. Une clause sans délai est une clause inutilisable.
La solution : ne signe jamais un compromis sans clause suspensive de financement correctement rédigée. Si le vendeur ou l'agent refuse de l'inclure, c'est un signal d'alarme. Fais toujours relire le compromis par un notaire ou un avocat avant signature.
Conclusion
Ces 7 erreurs ne sont pas des accidents. Ce sont des schémas répétitifs et évitables. Le marché wallon offre de vraies opportunités en 2026 prix accessibles, rendements réels à Liège mais uniquement si tu entres dans l'investissement avec les bons outils et les bons chiffres.
Ne laisse pas ces 7 erreurs plomber tes ambitions : sollicite dès maintenant un audit gratuit de ton dossier chez Miroir Immobilier. Nos analystes passent ton plan financier au crible, calculent ton rendement net réel et identifient chaque angle mort avant tout engagement contractuel.