Investir dans l'immobilier locatif à Liège avec des taux hypothécaires à 3,4 % : est-ce encore rentable ? La réponse courte est oui mais pas de la façon dont vous l'imaginez. Voici une simulation ligne par ligne sur un cas réel, sans arrondir les angles.
Le contexte : taux élevés et marché liégeois en pleine forme
Depuis mi-2025, les taux hypothécaires belges sur 20 ans se sont stabilisés entre 3,0 et 3,5 %. En décembre 2025, le taux moyen relevé par Immotheker-Finotheker atteignait 3,61 % pour un crédit 20 ans fixe avec apport ≥ 20 %. Les meilleures offres négociées en banque (CBC, Crelan) descendent à 3,02 %, mais pour un profil investisseur, 3,4 % reste une hypothèse de travail réaliste source : Guide-Epargne.be, comparateur hypothécaires, avril 2026.
Paradoxe : la Banque centrale européenne a ramené ses taux directeurs à 2 % en juin 2025, mais les taux hypothécaires ont grimpé de +60 points de base sur la même période. La raison ? Les obligations d'État belges (OLO) restent sous pression en raison d'un déficit public estimé à 5,1 % du PIB ce sont ces taux de référence qui déterminent le coût du crédit long terme, pas les décisions de la BCE.
Du côté de Liège, le marché ne s'est pas effondré. Le prix médian d'une maison dans la province a atteint 238 000 € en 2025, en hausse de +13,3 % sur un an source : Notaire.be — Province de Liège en 2025, février 2026. Les transactions ont progressé de +16,9 %. La demande locative est soutenue par les 25 000 étudiants de l'ULiège et une population urbaine à 52,8 % composée d'acheteurs solos.
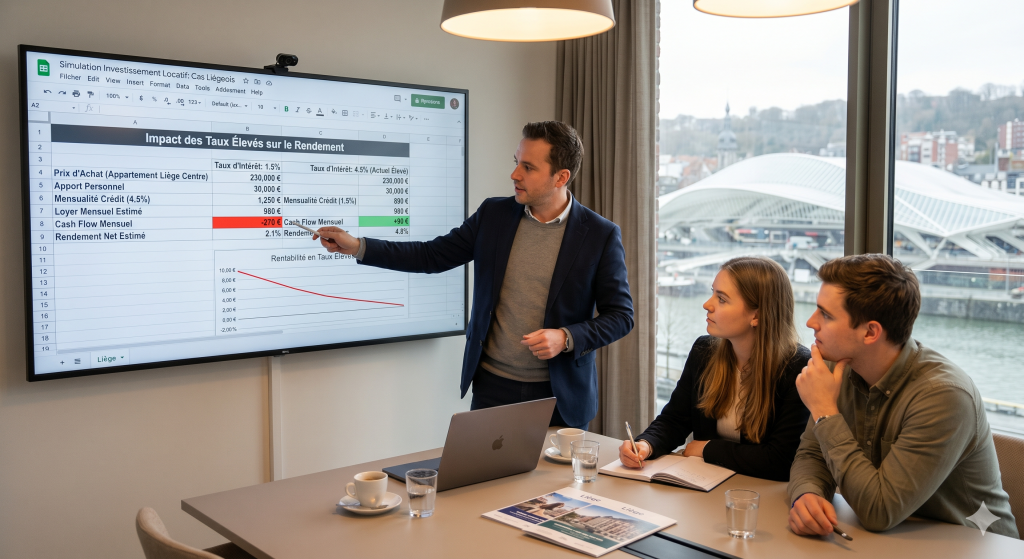
Le cas étudié : maison 2 façades en Outremeuse, 185 000 €
Outremeuse est un quartier populaire de la rive droite de la Meuse, connu pour son identité locale forte et ses prix encore accessibles. Une maison 2 façades (mitoyenne) en bon état s'y négocie entre 165 000 et 200 000 €. On retient 185 000 €, conforme à la fourchette observée dans le secteur Boverie/Longdoz sur les données Statbel et Engel & Völkers 2024-2025.
Pour le loyer, le marché wallon affiche un loyer moyen de 888 €/mois pour toutes surfaces confondues en 2025, en hausse de +5,4 % source : Federia/CIB, baromètre des locations 2025. Une maison mitoyenne de 3 chambres dans ce quartier se loue entre 900 et 1 000 €. On retient 950 €/mois, hypothèse conservatrice.
La simulation complète : chaque ligne compte
Deux profils sont distingués dans la réglementation des droits d'enregistrement en Wallonie depuis le 1er janvier 2025 :
- Investisseur pur (déjà propriétaire, ou bien non affecté à sa résidence principale) : taux ordinaire de 12,5 %.
- Habitation propre et unique (premier achat ou revente du bien actuel sous 3 ans) : taux réduit de 3 % source : Notaire.be droits d'enregistrement Wallonie.
La simulation ci-dessous s'appuie sur le scénario investisseur (12,5 %), le plus courant pour un achat locatif pur. La colonne "hab. propre" est indiquée pour comparaison.
| Poste | Investisseur (12,5 %) | Hab. propre (3 %) |
| Prix d'achat | 185 000 € | 185 000 € |
| Droits d'enregistrement | 23 125 € (12,5 %) | 5 550 € (3 %) |
| Honoraires notaire (~1,2 %) | 2 220 € | 2 220 € |
| Coût total acquisition | 210 345 € | 192 770 € |
| Apport (25 % du prix + frais) | 71 595 € | 54 020 € |
| Emprunt (75 % du prix) | 138 750 € | 138 750 € |
| Mensualité crédit (3,4 %, 20 ans) | − 798 €/mois | − 798 €/mois |
| Loyer mensuel estimé | + 950 €/mois | + 950 €/mois |
| Précompte immobilier (RC 800 €) | − 14 €/mois | − 14 €/mois |
| Assurance incendie/bailleur | − 33 €/mois | − 33 €/mois |
| Provision entretien / travaux | − 75 €/mois | − 75 €/mois |
| Provision vacance locative (5 %) | − 48 €/mois | − 48 €/mois |
| Cash-flow mensuel net | − 17 €/mois | − 17 €/mois |
| Rendement brut (loyer / prix) | 6,16 % | 6,16 % |
| Rendement net (hors service de la dette) | 5,06 % | 5,06 % |
| TRI estimé sur 10 ans (+3 %/an valorisation) | 13,1 % | > 13 % |
Hypothèses : loyer 950 €/mois, taux crédit 3,4 % fixe 20 ans, apport 25 % sur le prix + frais, valorisation annuelle du bien +3 %, vacance 5 %, autogestion (pas d'agence). Précompte estimé sur RC non indexé 800 €. Calcul TRI avec revente à l'an 10 après remboursement du capital restant dû.
Rentabilité locative à Liège en 2026 : ce que les chiffres disent vraiment
Le cash-flow est tendu et c'est normal
Le résultat est sans ambiguïté : avec un crédit à 3,4 % et un apport de 25 %, cet investissement génère - 17 €/mois de cash-flow net. L'investisseur débourse en réalité 71 595 € à l'entrée (apport 25 % + droits 12,5 % + honoraires) et "perd" environ 200 €/an en flux nets de trésorerie. Ce n'est pas un mauvais investissement pour autant c'est simplement un investissement dont la valeur se crée ailleurs.
Chaque mensualité de 798 € se décompose en deux parties : les intérêts (la charge nette, qui diminue chaque mois) et le remboursement du capital (qui reconstitue votre patrimoine). Sur 20 ans à 3,4 %, environ 35 % de la première mensualité correspond à du capital amorti. C'est le locataire qui finance, mois après mois, votre enrichissement patrimonial
Le vrai moteur : amortissement du capital + plus-value
En supposant une valorisation annuelle modeste de +3 % par an hypothèse cohérente avec la tendance wallonne sur 10 ans et les perspectives 2026 estimées à +1-3 % la maison vaut 248 625 € à l'horizon de 10 ans (contre 185 000 € à l'achat). Soit une plus-value brute de +63 625 €.
En parallèle, le crédit est intégralement amorti après 10 ans sur un crédit de 20 ans : le capital restant dû est quasi nul à mi-parcours. Le produit net de revente (après remboursement de l'emprunt) dépasse 248 000 €.
Résultat : le Taux de Rendement Interne (TRI) sur 10 ans ressort à 13,1 % malgré le cash-flow légèrement négatif. Ce TRI intègre la mise initiale, les flux locatifs nets annuels (-200 €/an) et le gain de cession. Une performance qui dépasse largement les livrets d'épargne ou les fonds obligataires belges actuels.
À noter : la plus-value réalisée par une personne physique sur sa résidence propre occupée est généralement exonérée d'impôt en Belgique. Pour un bien locatif détenu depuis plus de 5 ans en dehors du cadre professionnel, la plus-value privée l'est également dans la majorité des cas source : Wikifin fiscalité des revenus immobiliers.
Deux alternatives pour améliorer l'équation
Option 1 : augmenter l'apport à 35 %
En portant l'apport à 35 % du prix (soit 64 750 € + frais), l'emprunt descend à 120 250 €. La mensualité tombe à 691 € et le cash-flow mensuel bascule dans le vert : +89 €/mois. L'investissement devient autoportant dès le premier mois. Le TRI sur 10 ans ressort à 11,5 % légèrement inférieur car davantage de fonds propres sont immobilisés, mais le risque de trésorerie disparaît.
Cette stratégie est recommandée si vous avez des revenus locatifs que vous souhaitez piloter sans stress mensuel, ou si vous anticipez des travaux de rénovation dans les premières années.
Option 2 : cibler un bien à rénover avec décote PEB
Un bien classé PEB E ou F à Liège se négocie avec une décote de 8 à 14 % par rapport à un équivalent PEB C-D source : Estate & Value, impact PEB sur les prix, novembre 2025. Sur un bien à 185 000 €, cela représente un prix d'entrée potentiel de 160 000–170 000 € pour un équivalent rénové.
Attention : depuis le 1er janvier 2025, il est interdit de louer un bien classé PEB G en Wallonie. Et dès 2027, les biens en location devront atteindre le niveau minimum PEB F. L'acheteur qui rénove entre 2025 et 2027 peut donc acheter moins cher, bénéficier des primes Habitation wallonnes (jusqu'à 70 % des travaux d'isolation selon les revenus), et louer un bien revalorisé. C'est la stratégie "value-add" la plus adaptée au marché liégeois actuel.
Lire aussi : PEB Wallonie 2026 : le calendrier complet et son impact sur le prix des biens
Lire aussi : Droits d'enregistrement en Wallonie : qui paie 3 % et qui reste au 12,5 % ?
Conclusion
Investir à Liège avec des taux à 3,4 %, c'est accepter un cash-flow mensuel légèrement négatif (−17 €/mois dans ce cas) en échange d'un enrichissement patrimonial réel amortissement du capital financé par le locataire, plus-value de +63 000 € sur 10 ans, TRI de 13 %. Ce n'est pas l'investissement "passif" que certains vous vendent. C'est un investissement de moyen terme, discipliné, dont la performance dépend autant de votre capacité d'apport que du prix d'entrée négocié.
Vous avez un projet d'investissement à Liège ou besoin de plus de précisions sur ce marché ? N'hésitez pas à nous contacter pour en discuter.