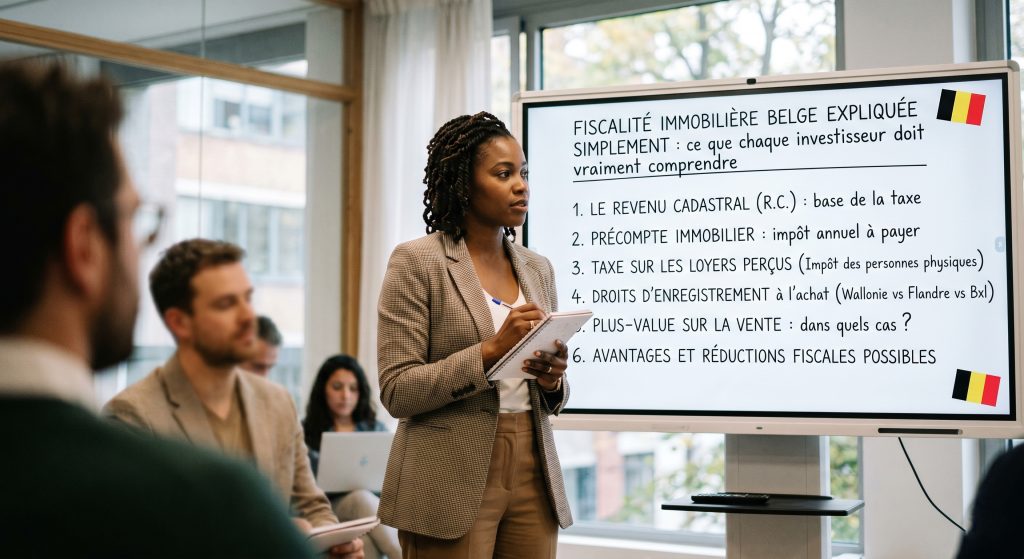
La fiscalité immobilière belge a la réputation d'être opaque. Elle l'est, mais elle est aussi l'une des plus favorables d'Europe pour l'investisseur locatif à condition de la maîtriser. Cet article pilier passe en revue chaque prélèvement, de la fixation du revenu cadastral jusqu'à la taxation des plus-values, avec des exemples chiffrés pour chaque situation. À lire avant tout investissement.
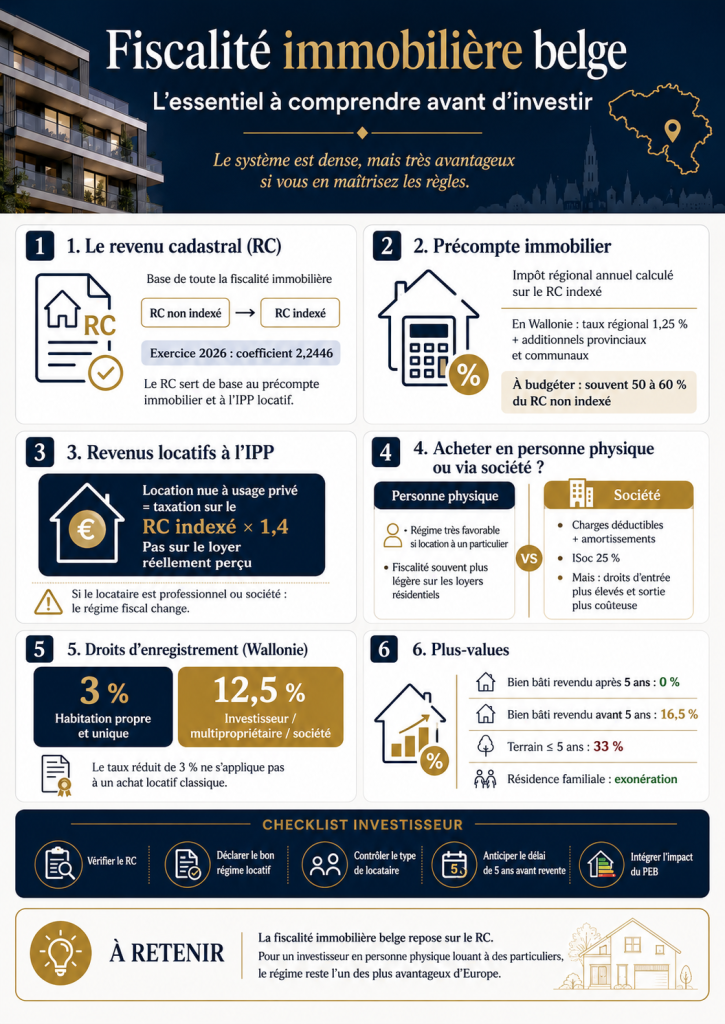
Le revenu cadastral (RC) : la brique de base
Tout commence par le revenu cadastral (RC). C'est un revenu locatif fictif annuel net attribué par le SPF Finances (via l'AGDP Administration générale de la Documentation Patrimoniale) à chaque bien immeuble situé en Belgique. Fictif, parce qu'il n'a rien à voir avec ce que vous percevez réellement : il est basé sur les valeurs locatives de 1975 et n'a jamais été recalculé globalement depuis.
Le RC non indexé d'un appartement acheté 250 000 € à Liège tourne souvent entre 500 € et 1 200 € par an. Cette valeur est volontairement faible c'est précisément ce qui rend la fiscalité immobilière belge avantageuse pour le propriétaire-bailleur.
Les coefficients d'indexation 2025 et 2026
Pour tenir compte de l'inflation depuis 1975, le RC est indexé chaque année via un coefficient publié par le SPF Finances (article 518 du Code des impôts sur les revenus 1992 CIR 92). C'est ce RC indexé qui sert de base à tous les calculs fiscaux: Source : SPF Finances Revenu cadastral : définition et usage ; confirmé par ITAA-Zine, janvier 2025.
- Exercice d'imposition 2025 (revenus 2024) : coefficient 2,1763
- Exercice d'imposition 2026 (revenus 2025) : coefficient 2,2446
Exemple concret : Un bien avec un RC non indexé de 900 € aura un RC indexé de 2.020,14 € pour les revenus 2025 (900 × 2,2446). C'est cette valeur, et non le loyer réel, qui entre en jeu pour la plupart des calculs IPP.
Le RC figure sur votre avis de précompte immobilier ou est consultable sur MyMinfin.be sous « Mes biens immobiliers ».
Précompte immobilier : combien, comment, par qui ?
Le précompte immobilier est un impôt régional annuel dû par tout propriétaire d'un bien situé en Belgique, qu'il l'occupe ou le loue. Il n'a rien à voir avec vos revenus locatifs réels il est calculé sur le RC.
La formule de calcul en Wallonie
En Wallonie, la base de calcul est le RC indexé (et non le RC non indexé). La formule se décompose en trois niveaux :
- Taux régional SPW Fiscalité : 1,25 % du RC indexé
- + Centimes additionnels provinciaux : variables selon la province
- + Centimes additionnels communaux : variables selon la commune (de 2 000 à 3 500 centimes additionnels en Wallonie)
Exemple chiffré (2025) :
RC non indexé : 1.500 € → RC indexé (× 2,2446) = 3.366,90 €
Taux régional seul (1,25 %) : 42,08 €
Facture totale réelle avec centimes additionnels : entre 1.100 € et 2.000 €/an selon la commune.
La facture réelle représente souvent 50 à 60 % du RC non indexé un ordre de grandeur utile pour budgéter rapidement. Source : Batibouw Précompte immobilier Wallonie 2025.
Les réductions applicables en Wallonie
Plusieurs réductions sont prévues par le Code wallon de la fiscalité (SPW Finances) :
- Habitation modeste : −25 % si RC non indexé ≤ 745 € et bien occupé personnellement comme habitation unique ; −50 % les 5 premières années pour un bien neuf
- Par enfant à charge : −125 €
- Personne handicapée : −250 €
- Location via AIS (Agence Immobilière Sociale) : réduction spécifique négociée
Ces réductions ne s'appliquent pas automatiquement pour un investisseur qui loue à des tiers elles sont réservées au propriétaire-occupant ou à des situations spécifiques.
Les revenus locatifs à l'IPP 3 régimes différents
C'est ici que la Belgique se distingue radicalement des pays voisins. Pour les locations à usage privé et résidentiel, vous n'êtes pas taxé sur le loyer réellement perçu, mais sur une base forfaitaire dérivée du RC. En clair : si votre locataire vous verse 900 €/mois, le fisc s'en fiche il vous taxe sur le RC indexé majoré. Sources : Wikifin fiscalité du logement ; Gestiplus taxation immobilière 2025.
Le tableau des 3 régimes
| Type de location | Base imposable à l'IPP | Régime |
| Location nue à un particulier (usage privé, logement étudiant, résidence) | RC indexé × 1,4 | IPP progressif (taux marginal max 50 %) |
| Location à un locataire professionnel (société, indépendant pour son bureau) | Loyer réel brut – forfait charges 40 % (plafonné à ⅔ du RC revalorisé) | IPP progressif |
| Location meublée part immobilière | RC indexé × 1,4 | IPP progressif |
| Location meublée part mobilière | 40 % du loyer brut × 50 % (forfait frais) | Précompte mobilier 30 % (libératoire) |
| Via société (SRL/SA) | Revenus réels après déduction des charges effectives | ISoc 25 % (ou 20 % PME) |
Exemple chiffré (location nue, usage privé, exercice 2026) :
RC non indexé = 900 € → RC indexé (× 2,2446) = 2.020,14 €
Base imposable = 2.020,14 × 1,4 = 2.828,20 € imposables
À un taux marginal de 50 % : environ 1.414 € d'impôt supplémentaire par an.
Pendant ce temps, si le loyer réel est de 750 €/mois, le propriétaire perçoit 9.000 €/an de loyers le fisc n'en taxe fiscalement que 2.828 €. L'avantage est réel.
Point critique : Si votre locataire est une société ou une personne morale, vous perdez cet avantage. Le fisc vous taxe alors sur le loyer réel. À anticiper impérativement lors de la rédaction du bail.
L'article 2.9.3.0.1 du CIR et la taxation au RC indexé
L'article 2.9.3.0.1 du CIR 92 (anciennement art. 7) est le texte de référence qui définit la base des revenus immobiliers pour les personnes physiques. Il établit le principe cardinal : pour un bien loué à un particulier à usage d'habitation, le revenu imposable est le RC indexé majoré de 40 % et non le loyer réel perçu.
Ce mécanisme produit un effet de levier fiscal considérable lorsque le loyer de marché est nettement supérieur à la valeur locative théorique de 1975. Pour un appartement liégeois loué 800 €/mois à un étudiant, la base imposable réelle avoisine souvent 2.500 à 3.000 € par an, alors que le propriétaire encaisse 9.600 € de loyers bruts. La différence n'est pas taxée.
Ce régime fait l'objet de discussions récurrentes au niveau fédéral. Une réforme du cadastre et une éventuelle révision du RC seraient à l'agenda politique depuis des décennies sans jamais aboutir. En attendant, l'investisseur belge en bénéficie pleinement mais sans garantie pour l'avenir.
Acheter via société : ISoc, amortissements, ATN
L'achat immobilier via une société (SRL ou SA) obéit à des règles fiscales entièrement différentes. Ce montage est souvent présenté comme "plus avantageux" la réalité est plus nuancée.
- Taux ISoc : 25 % sur les bénéfices (ou 20 % sur les 100 000 premiers euros pour les PME, à condition de verser une rémunération de dirigeant d'au moins 45 000 €, portée à 50 000 € en 2026). Source : KBC Brussels achat immobilier via société.
- Déductibilité intégrale des charges : intérêts d'emprunt, précompte immobilier, frais d'entretien, droits d'enregistrement, honoraires de gestion tout est déductible du résultat imposable.
- Amortissement du bâtiment : la société peut amortir le bâtiment à 3 %/an (méthode linéaire sur environ 33 ans) pour un immeuble locatif résidentiel ou de bureau. Le terrain n'est pas amortissable. Source : BDO taux d'amortissement habituels.
- Taxation au loyer réel : la société est taxée sur les loyers effectivement perçus, après déduction de toutes les charges réelles y compris les amortissements. Sur un immeuble de 300 000 € (hors terrain), l'amortissement annuel de 3 % représente 9 000 € de charge déductible.
- Droits d'enregistrement à 12,5 % : une société n'a pas accès au taux réduit de 3 % wallon (réservé aux personnes physiques pour leur habitation propre). Sur un bien à 300 000 €, la différence est de 28 500 €.
- Avantage de toute nature (ATN) : si un dirigeant occupe personnellement le bien détenu par sa société, ce dernier est imposé sur un ATN calculé sur le RC revalorisé un régime complexe et souvent coûteux.
- Plafond de requalification des loyers : si vous louez votre propre bien à votre propre société, les loyers ne doivent pas dépasser 5/3 × RC × coefficient de revalorisation. Ce coefficient est 5,75 pour l'exercice d'imposition 2027 (revenus 2026). Au-delà du plafond, l'excédent est requalifié en rémunération de dirigeant et taxé à l'IPP. Source : Securex coefficient de revalorisation 2026.
- Sortie du bien : la vente d'un immeuble détenu par une société génère une plus-value taxée à l'ISoc (25 %). La sortie de l'immeuble de la sphère sociétaire est fiscalement lourde.
- Double taxation des dividendes : ISoc (25 %) + précompte mobilier (30 %) sur les dividendes versés aux actionnaires.
- Frais fixes : comptabilité, obligations légales, dépôt des comptes annuels entre 1 500 et 3 000 €/an selon la structure.
L'article 47 CIR (taxation étalée des plus-values) permet à une société de neutraliser fiscalement la plus-value réalisée lors de la vente d'un immeuble, à condition de réinvestir la totalité du produit de cession dans des actifs amortissables dans un délai imposé, et si le bien était détenu depuis au moins 5 ans. Ce mécanisme est intéressant pour les sociétés en phase de croissance de patrimoine, mais il requiert une planification rigoureuse avec un fiscal.
Droits d'enregistrement 2025 : 3 % / 5 % / 12,5 %
La réforme wallonne des droits d'enregistrement, entrée en vigueur le 1er janvier 2025 (Décret du 5 décembre 2024), a profondément reconfiguré le coût d'entrée dans l'immobilier wallon.
Les trois taux à retenir
| Situation | Taux applicable |
|---|---|
| Habitation propre et unique (personne physique, résidence principale) | 3 % sur la totalité du prix, sans plafond |
| Achat par une société (tout type de bien) | 12,5 % |
| Multipropriétaire (personne physique, bien non affecté à habitation principale) | 12,5 % |
Les conditions cumulatives pour bénéficier du taux de 3 %
- Bien existant (ou en construction/sur plan, terrain à bâtir) exclu si bien neuf sous TVA
- Tous les acquéreurs détiennent la pleine propriété et s'engagent à occuper le bien
- Installation à l'adresse du bien dans les 3 ans (bien existant) ou 5 ans (terrain/construction)
- Maintien de la résidence principale pendant au moins 3 ans ininterrompus
- L'acquéreur ne détient pas d'autre immeuble à usage d'habitation en pleine propriété sauf si ce bien obstructif est vendu dans les 3 ans
Conséquence pour l'investisseur
si vous possédez déjà un bien immobilier, vous ne pouvez pas bénéficier du taux de 3 % pour votre prochain achat locatif. Vous paierez 12,5 %. Cette règle est le "piège" principal pour les multipropriétaires, souvent découvert trop tard
L'économie réalisée, exemples
| Prix d'achat | Droits à 12,5 % | Droits à 3 % | Économie |
| 150 000 € | 18 750 € | 4 500 € | 14 250 € |
| 250 000 € | 31 250 € | 7 500 € | 23 750 € |
| 400 000 € | 50 000 € | 12 000 € | 38 000 € |
Plus-values : quand êtes-vous taxé ?
La règle de base est simple et avantageuse : au-delà de 5 ans de détention, la plus-value réalisée par une personne physique est exonérée d'impôt pour un bien bâti. En dessous de ce seuil, la taxation s'applique.
| Situation | Taux | Conditions |
| Revente d'un bien bâti dans les 5 ans | 16,5 % + additionnels | Délai calculé sur les dates des actes notariés |
| Revente d'un bien bâti après 5 ans | 0 % | Exonération totale pour PP |
| Revente d'un terrain non bâti (≤ 5 ans) | 33 % | Délai depuis acte d'achat |
| Revente d'un terrain non bâti (entre 5 et 8 ans) | 16,5 % | Exonération totale après 8 ans |
| Résidence familiale occupée par le propriétaire | 0 % | Exonération quelle que soit la durée de détention |
| Bien reçu par donation, revendu dans les 3 ans suivant la donation ET dans les 5 ans de l'achat initial | 16,5 % | Ne s'applique pas aux successions |
| Revente qualifiée de spéculative | 33 % | Requalification par l'administration fiscale (opérations multiples, revente rapide) |
| Via société | ISoc 25 % | Sur la plus-value réelle ; art. 47 CIR possible (réinvestissement) |
Calcul de la plus-value pour les personnes physiques : la plus-value imposable est égale au prix de vente diminué du prix d'achat corrigé. Le prix d'achat peut être majoré d'un forfait de 25 % pour frais d'acquisition, ainsi que de 5 % par année entière de détention entre l'achat et la revente. Les travaux réalisés par des entrepreneurs agréés sont également déductibles sur facture.
Attention à la requalification en spéculation : si vous réalisez plusieurs opérations d'achat-revente rapides sans occupation personnelle, l'administration fiscale peut requalifier vos opérations en activité professionnelle. La taxation passe alors à 33 % + additionnels communaux. Le critère est apprécié au cas par cas.
Checklist fiscale annuelle de l'investisseur
Voici les points de contrôle à valider chaque année pour optimiser et sécuriser votre situation fiscale immobilière :
- Vérifier vos avis de précompte immobilier : contrôlez que le RC mentionné est exact, que les réductions éventuelles (habitation modeste, enfants à charge) sont bien appliquées, et que la commune n'a pas modifié ses centimes additionnels.
- Déclarer les bons revenus immobiliers dans votre IPP : rubrique correcte selon le type de location (nue privée, professionnelle, meublée). Une erreur de rubrique peut déclencher une taxation sur le loyer réel au lieu du RC indexé.
- Contrôler le type de locataire : si un locataire particulier utilise le bien pour son activité professionnelle (même partiellement), vous basculez dans le régime loyer réel. Vérifiez les clauses du bail.
- Anticiper le délai de 5 ans avant revente : si vous envisagez de vendre, calculez la date exacte de l'acte authentique d'achat. Un jour de différence peut coûter 16,5 % sur la plus-value réalisée.
- Pour les propriétaires via société : vérifier annuellement que les loyers facturés à votre propre société ne dépassent pas le plafond de requalification (5/3 × RC × coefficient de revalorisation 5,75 pour 2026).
- Déclarer toute transformation importante du bien : un agrandissement ou une rénovation lourde peut modifier le RC et déclencher une réévaluation par l'AGDP à déclarer au SPF Finances dans les 30 jours.
- Anticiper la PEB et ses impacts fiscaux : un bien énergivore (label G) peut perdre de la valeur et engendrer des obligations de rénovation. L'anticipation permet de planifier les travaux déductibles. Voir notre article complet sur le PEB en Wallonie
Note importante : cet article est un guide informatif. Il ne constitue pas un conseil fiscal personnalisé. Chaque situation patrimoniale est unique les montages, les seuils et les conséquences fiscales doivent être validés avec un conseiller fiscal ou un notaire avant toute décision d'investissement.
Conclusion
La fiscalité immobilière belge est dense, mais elle est lisible une fois que l'on en comprend la structure : un RC figé sur 1975, indexé chaque année, qui sert de base à deux prélèvements distincts le précompte immobilier et l'IPP locatif. Pour l'investisseur personne physique qui loue à des particuliers, le régime est parmi les plus favorables d'Europe. Pour l'investisseur via société, les avantages existent (charges déductibles, amortissements, ISoc 25 %) mais les pièges à l'entrée et à la sortie sont réels.
Maîtriser ces mécanismes avant d'investir, c'est éviter les erreurs de structure qui coûtent des milliers d'euros et parfois des années de contentieux fiscal.
Vous souhaitez valider la structure fiscale de votre prochain investissement immobilier ? Contactez nous pour fixer un rendez-vous avec nos experts